Il nuovo Barometro Aftermarket ANFIA amplia l’analisi da cinque a otto famiglie prodotto. Sette registrano un andamento positivo, con Trasmissione e frizione in testa (+4,7%). A giugno crescono anche i volumi di vendita in diversi comparti legati alla manutenzione.
Il mercato aftermarket italiano chiude il primo semestre 2026 con un incremento del fatturato del 3,1% rispetto allo stesso periodo del 2025. La crescita riguarda sette delle otto famiglie prodotto analizzate dal nuovo Barometro Aftermarket ANFIA, che amplia il monitoraggio da cinque a otto categorie per offrire una lettura più articolata dell’andamento del settore.
Il dato, diffuso da ANFIA il 28 ottobre, si riferisce al fatturato della filiera IAM, ovvero alle vendite dei produttori di componenti verso il canale della distribuzione indipendente. Il Barometro è uno strumento mensile curato dall’Area Studi e Statistiche dell’Associazione, elaborato sulla base dei dati forniti da Standard & Testing, spin-off del Politecnico di Torino. La nuova rilevazione mantiene la classificazione per famiglie prodotto già utilizzata negli anni precedenti, ampliandone il perimetro di osservazione.
Trasmissione e frizione guida la crescita
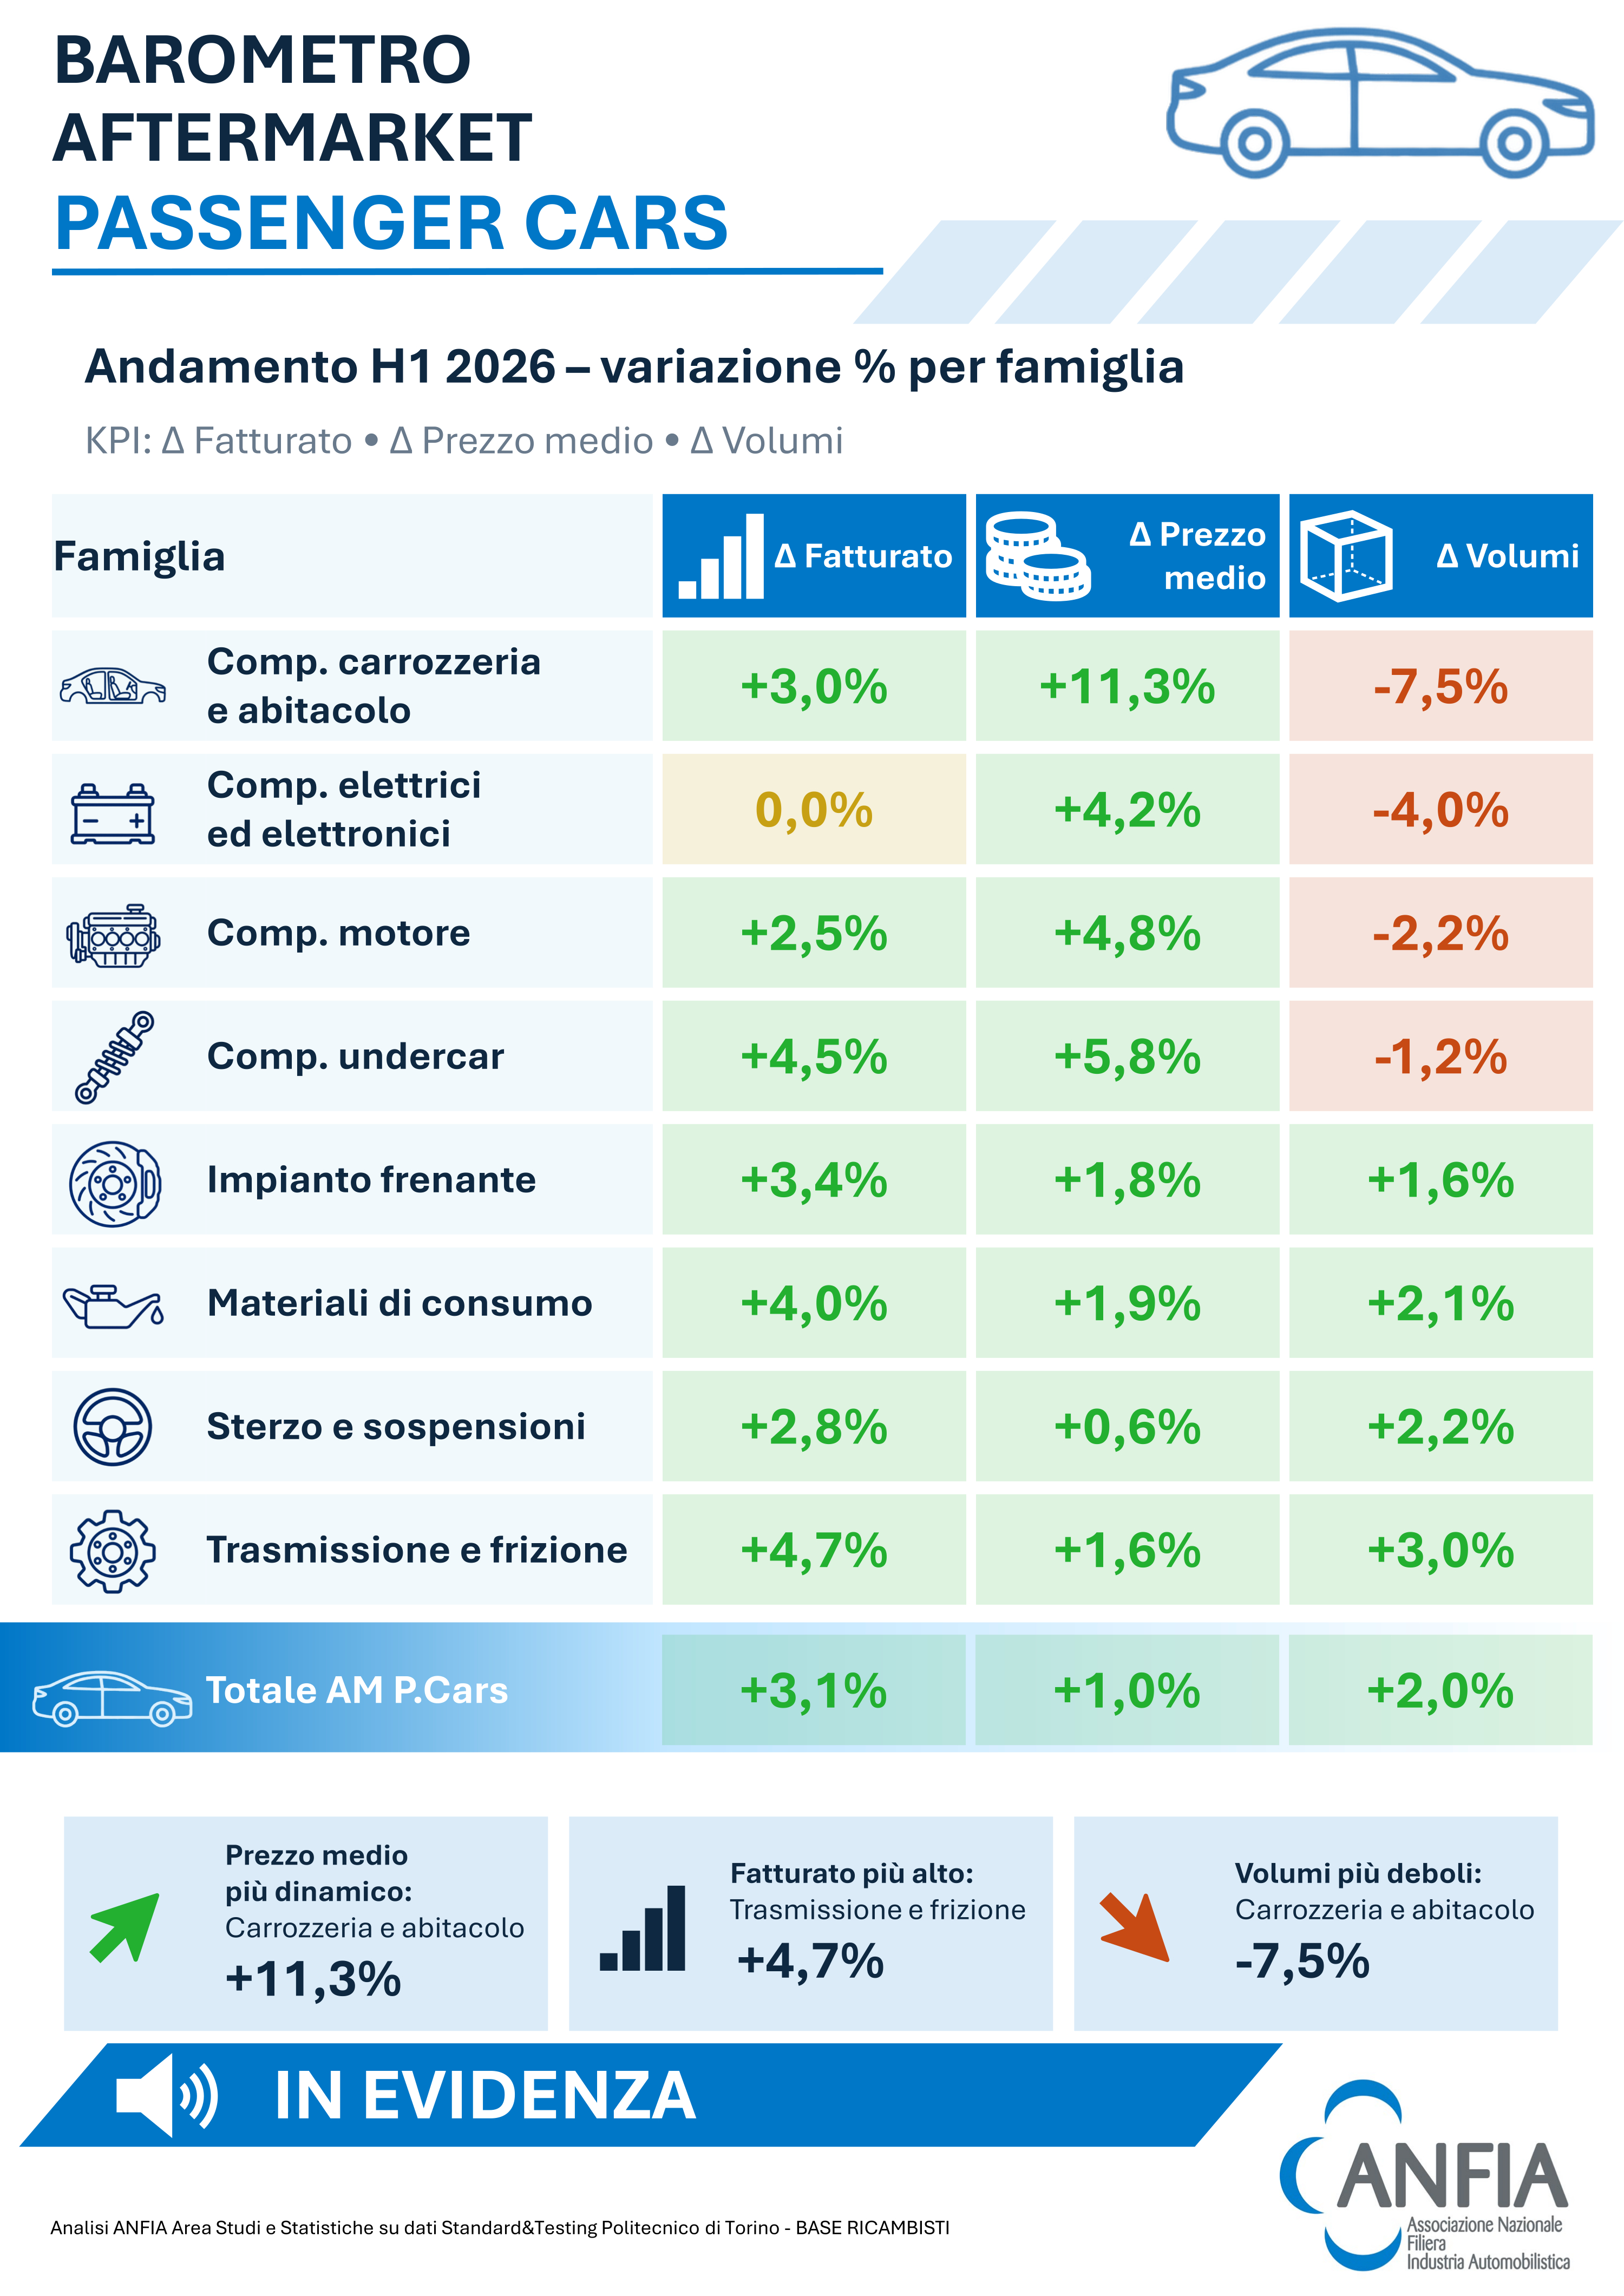
Nel periodo gennaio-giugno 2026, l’incremento più significativo del fatturato si registra nella famiglia Trasmissione e frizione, che cresce del 4,7%. Seguono i Componenti undercar, con un aumento del 4,5%, e i Materiali di consumo, in crescita del 4%. L’Impianto frenante segna un +3,4%, mentre i Componenti di carrozzeria e abitacolo aumentano del 3%.Chiudono il quadro lo Sterzo e sospensioni (+2,8%) e i Componenti motore (+2,5%). I Componenti elettrici ed elettronici risultano invece stabili rispetto al primo semestre 2025.
Nel dettaglio, le variazioni percentuali del fatturato tra gennaio e giugno 2026, rispetto allo stesso periodo dell’anno precedente, sono le seguenti:
• Componenti di carrozzeria e abitacolo: +3,0%.
• Componenti elettrici ed elettronici: 0,0%.
• Componenti motore: +2,5%.
• Componenti undercar: +4,5%.
• Impianto frenante: +3,4%.
• Materiali di consumo: +4,0%.
• Sterzo e sospensioni: +2,8%.
• Trasmissione e frizione: +4,7%.
Il totale del mercato segna quindi un incremento del 3,1%.
Prezzi e volumi: i segnali di recupero della domanda
La crescita del fatturato continua a essere sostenuta, almeno in parte, dall’aumento dei prezzi medi. È particolarmente evidente il caso dei Componenti di carrozzeria e abitacolo, per i quali il rialzo medio dei prezzi dell’11,3% compensa una contrazione dei volumi del 7,5%. Una dinamica analoga, seppure meno marcata, interessa anche i Componenti motore e i Componenti undercar.Accanto a questo andamento, il Barometro rileva segnali di recupero della domanda nei comparti maggiormente legati alla manutenzione. A giugno, infatti, aumentano sensibilmente i volumi di vendita di Trasmissione e frizione (+8,1%), Materiali di consumo (+7,3%), Sterzo e sospensioni (+5,2%) e Impianto frenante (+4,4%).
Il quadro delineato da ANFIA indica pertanto un mercato in graduale consolidamento, nel quale la crescita del fatturato mostra una dipendenza progressivamente minore dalla sola componente prezzo, grazie anche ai segnali positivi sul fronte dei volumi in alcune famiglie prodotto.
Il contesto del mercato automobilistico italiano
L’andamento dell’aftermarket si inserisce in un mercato automobilistico caratterizzato da un aumento delle immatricolazioni e da una progressiva evoluzione del mix delle alimentazioni.Nel primo semestre 2026, in Italia sono state immatricolate circa 936.000 autovetture, oltre 80.000 in più rispetto a gennaio-giugno 2025, con una crescita del 9,5%.
Tra le alimentazioni, le auto a benzina registrano una contrazione del 17,1%, con una quota di mercato del 19,8%, mentre le diesel diminuiscono del 25,5%, fermandosi al 6,9%. Le autovetture mild e full hybrid aumentano invece del 23%, raggiungendo una quota del 49,5%.
Prosegue anche la crescita delle vetture ricaricabili, cioè elettriche a batteria (BEV) e ibride plug-in (PHEV), le cui immatricolazioni complessive aumentano dell’81%, con una quota del 17,5%. Nel dettaglio, le BEV crescono del 77,7% e rappresentano l’8,5% del mercato, mentre le PHEV segnano un incremento dell’84,3%, arrivando al 9% delle immatricolazioni da inizio anno. Le auto a gas registrano infine una flessione del 23,3%, con una quota del 6,3%.
Anche il mercato dell’usato chiude il semestre in territorio positivo: al netto delle minivolture ai concessionari, i trasferimenti di proprietà aumentano del 3,4% rispetto ai primi sei mesi del 2025.
Età del parco circolante e trasformazione tecnologica
A commentare i risultati è Massimo Pellegrino, Coordinatore della Sezione Aftermarket del Gruppo Componenti ANFIA, che sottolinea il contributo dei prezzi alla crescita del fatturato e richiama l’attenzione sulle caratteristiche del parco circolante italiano.“Il mercato aftermarket archivia i primi sei mesi del 2026 con una crescita del fatturato del 3,1%, un risultato positivo a cui ha contribuito anche un rialzo generalizzato dei prezzi medi, in accordo con la dinamica inflattiva dei prezzi al consumo nel periodo considerato”, afferma Massimo Pellegrino.
“Gli incrementi delle vendite di auto sia nel mercato del nuovo che nel mercato dell’usato contribuiscono a delineare un parco circolante in evoluzione, ma con ritmi di ricambio ancora molto bassi, considerando che, a fine 2025, per le autovetture circolanti nel complesso sul territorio italiano, l’età mediana risulta pari a 13 anni, sostanzialmente la stessa del 2024. Circa il 42% delle auto circolanti appartengono alle classi da Euro 0 a Euro 4, quindi con un’anzianità dai 16 anni in su, elemento che può creare difficoltà di fornitura dei ricambi.
Con una quota di vetture ricaricabili del 17,5% sul totale immatricolato nel primo semestre dell’anno in corso e le ibride tradizionali al 49,5% è evidente che il mix delle vendite stia gradualmente assecondando il processo di elettrificazione, pur con tutti i limiti che, in Italia, ancora ne frenano la velocità di avanzamento. E’ chiaro che la filiera del post-vendita, seppur con tempi più dilatati, debba far seguito a questa tendenza e farsi trovare preparata al cambiamento. Per l’aftermarket indipendente, si tratta di continuare ad investire – in attrezzature e adeguamento delle competenze – innovare e competere, in un contesto in cui la concorrenza con la rete autorizzata si fa sempre più agguerrita, soprattutto sul terreno della qualità, convenienza e customizzazione del servizio. Una sfida non facile in una fase di forte instabilità economica e di evoluzione normativa incerta, visto che in UE la garanzia di mantenere un mercato realmente aperto, in cui tutti gli operatori possano avere un accesso equo ai dati, alle informazioni tecniche e agli strumenti necessari per intervenire sui veicoli rischia di essere messa in discussione.
La libertà di scelta del consumatore e una concorrenza equa tra gli operatori sono elementi essenziali per preservare un’offerta ampia e accessibile di servizi di manutenzione e riparazione, anche e soprattutto durante la transizione tecnologica in corso”.
Per maggiori informazioni sulle aziende della Sezione ANFIA-Aftermarket e sulle attività correlate è possibile consultare il sito dell’Associazione: clicca qui
Photogallery